


HDFC Bank App: Banking & Cards
4,7107.59K Arvustused
Rakenduse andmed
- Versioon
- 11.0.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- HDFC BANK
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
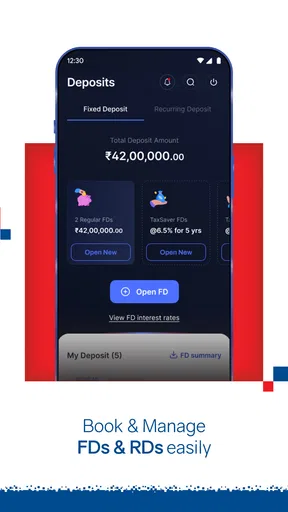
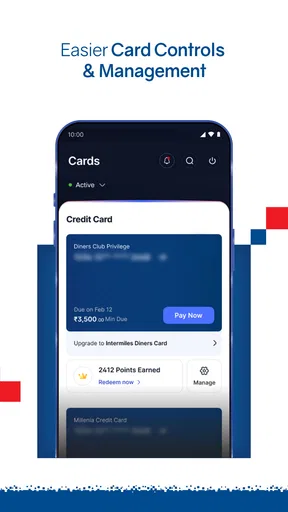
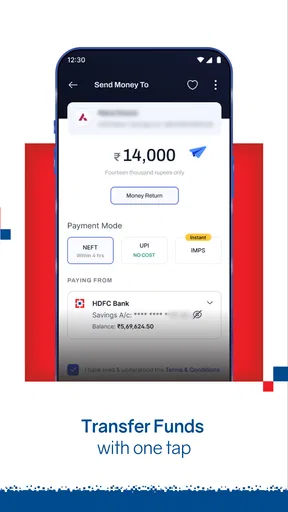
 Analüüsi koostas AppCompare
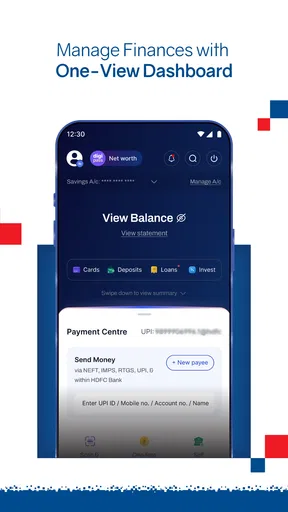
Kui ma peaksin HDFC Banki rakendust ühe omaduse kaudu kirjeldama, valiksin igapäevase panganduse koondamise ühte mobiilsesse tööriista. See ei ole lihtsalt konto vaatamise rakendus: selle keskmes on UPI-maksed, kuid samasse kasutuskogemusse mahuvad ka maksed, laenud ja pakkumised. Minu jaoks on selle suurim väärtus just selles, et tavalised rahaasjad ei nõua iga toimingu jaoks eraldi kanalit.
HDFC Bank on HDFC BANKi tasuta finantsrakendus Androidile. See on mõeldud PEGI 3 vanusepiiranguga kasutajatele ning töötab Androidi versioonil 10 ja uuematel. Rakendus on saanud keskmiseks hindeks 4,7, mis näitab, et paljud kasutajad peavad seda igapäevaseks panganduseks sobivaks. Samas ei tähenda kõrge hinne, et iga kasutaja kogemus oleks täiesti hõõrdumiseta.
UPI-maksed muudavad rakenduse igapäevaseks töövahendiks
UPI on siin see võimekus, mille ümber minu kasutuskogemus kõige rohkem koondus. Selle asemel et avada panga veebileht, otsida maksevalikut või kasutada eraldi makserakendust, saan mobiilis alustada makset samast pangarakendusest, kus vaatan ka oma pangandusega seotud tegevusi. See vähendab rakenduste vahetamist ja muudab väikese makse tegemise loomulikumaks.
Praktikas on sellise lahenduse väärtus kõige selgem siis, kui makse tuleb teha kiiresti, kuid soovin samal ajal kasutada oma panga enda keskkonda. Näiteks poes, kohvikus või teenuse eest tasudes ei ole mul vaja mõelda, milline rakendus on selle konkreetse toimingu jaoks õige. Kui minu igapäevane pangandus on HDFC Bankiga seotud, saan alustada samast kohast, mida kasutan ka muu rahaasjade haldamiseks.
See ei tähenda, et rakendus asendaks kõik muud makseviisid või et iga UPI kasutaja peaks oma praegusest lahendusest loobuma. Kui oled harjunud mõne teise makserakenduse väga kiire töövoo, kontaktide või teavitustega, võib üleminek alguses tunduda ebamugav. HDFC Banki tugevus on pigem panga ja maksete ühendamine kui ühe väikese maksefunktsiooni täiesti eraldiseisev lihvimine.
Mida UPI-keskne kasutamine päriselt muudab
Minu hinnangul on oluline erinevus selles, kus makse sobitub sinu rahaasjadega. Eraldiseisev makserakendus võib olla mugav ühe tehingu tegemiseks, kuid pangarakendus annab maksele suurema konteksti: kasutaja mõtleb sellele kui oma panganduse osale, mitte lihtsalt raha saatmisele. See on kasulik inimesele, kes tahab hoida igapäevased maksed ja pangasuhted võimalikult ühes kohas.
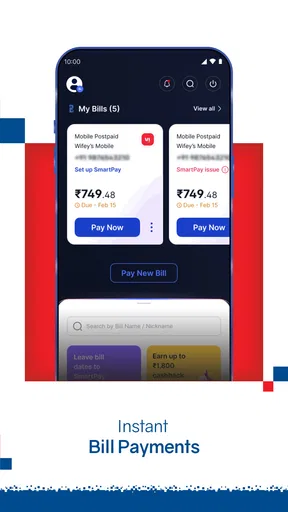
Teine praktiline eelis on harjumuse lihtsus. Kui kasutad sama rakendust arvete või muude maksete jaoks, ei pea sa iga kord uut menüüd või teenust otsima. Minu jaoks vähendab see väikest, kuid korduvat vaimset koormust. Üksik toiming ei pruugi tunduda tähtis, kuid päeva jooksul koguneb selliseid otsuseid päris palju.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Siin tasub siiski teha vahet mugavusel ja kontrollil. Kiire maksevoog võib panna kasutaja liiga rutakalt kinnitama, eriti kui ta ei kontrolli saaja andmeid või summat. Mina vaataksin enne kinnitamist alati üle, kellele raha läheb ja millisest kontost makse tehakse. Panga enda rakendus ei muuda ettevaatlikkust ebavajalikuks.
Kuidas ma rakendust igapäevases olukorras kasutaksin
Oletame, et olen teel töölt koju ja pean tasuma nii väikese ostu kui ka ühe arve. Esmalt avan rakenduse, et teha UPI-makse, seejärel liigun maksete juurde, ilma et peaksin pangandusest välja logima või teise teenuse juurde minema. Hiljem saan samas keskkonnas vaadata, kas rahaasjad on korras, ning vajaduse korral tutvuda laenu või pakkumisega.
Selle stsenaariumi juures on tähtis järjestus. Mina ei avaks laenu- ega pakkumiste osa enne, kui kiire makse on lõpetatud. Nii väldin olukorda, kus reklaamilaadne sisu või lisateenus juhib tähelepanu põhitoimingult kõrvale. Rakenduse mitmeotstarbelisus on kasulik, kuid just seetõttu tasub enda jaoks selgeks teha, milliseid osi kasutan sageli ja milliseid ainult vajaduse korral.
Kui saad regulaarselt raha või teed korduvaid makseid, soovitaksin pärast iga tähtsamat toimingut kontrollida tehingu olekut, mitte eeldada, et ekraanile jõudnud kinnitus tähendab automaatselt lõplikku arveldamist. See on lihtne harjumus, mis aitab vältida topeltmakseid ja vähendab segadust juhul, kui võrguühendus või teine teenus reageerib aeglaselt.
Millal koondatud pangarakendus on eriti kasulik
HDFC Banki lahendus sobib kõige paremini inimesele, kes tahab teha suure osa tavalisest pangandusest telefonis ja eelistab panga enda rakendust eraldi makseplatvormidele. Eriti mugav on see siis, kui UPI-maksed on igapäevased ning samal ajal on vaja aeg-ajalt tegeleda arvete, laenude või pangapoolsete pakkumistega.
Kasulik on see ka kasutajale, kes ei taha oma rahaasju mitme rakenduse vahel jagada. Üks rakendus ei lahenda kõiki panganduse keerukusi, kuid see võib muuta tavapärase töövoo arusaadavamaks. Minu arvates on selle rakenduse tugevus just rutiinis: avad selle, teed vajaliku toimingu ja liigud edasi, ilma et peaksid iga kord uut teenust õppima.
Laenude ja pakkumiste olemasolu samas keskkonnas võib olla mugav, kuid ma käsitleksin neid pigem lisakihtidena, mitte rakenduse peamise põhjusena. Kui otsid laenu, võrdle alati tingimusi ja kogukulu eraldi. Rakenduses nähtav võimalus ei tähenda automaatselt, et see on sinu olukorras parim valik.
Piirangud, mida enne kasutusele võtmist arvestada
Minu peamine reservatsioon puudutab rakenduse ulatust. Mida rohkem funktsioone ühte kohta koondatakse, seda lihtsam on põhitoimingute kõrvale sattuda lisateenustesse. Kasutaja, kes soovib ainult väga puhast ja minimaalset makserakendust, võib eelistada kitsama fookusega alternatiivi.
Samuti ei ole panga rakendus tingimata parim valik inimesele, kes kasutab mitme panga kontosid ja tahab neid ühe neutraalse tööriista kaudu võrrelda. HDFC Banki rakendus on loogilisem siis, kui HDFC BANK on sinu jaoks oluline pank. Kui sinu rahaasjad on jaotatud mitme asutuse vahel, võib eraldi rahahaldusrakendus anda laiema ülevaate, isegi kui igapäevane UPI-makse jääb mujal mugavamaks.
Teine kompromiss on õppimiskõver. Kuigi makse ise võib olla lihtne, ei pruugi kõik menüüd esimesel korral kohe selged olla. Mina võtaksin pärast paigaldamist mõned minutid, et vaadata rahulikult läbi põhiosad, mitte proovida olulist makset samal ajal, kui alles otsin õiget valikut. See on eriti tähtis kasutajale, kes ei ole mobiilipangandusega varem palju kokku puutunud.
Privaatsuse ja turvalisuse mõttes käituksin nagu iga pangarakendusega: kasutaksin ainult enda seadet, hoiaksin telefoni lukus ja kontrolliksin enne kinnitamist saaja andmeid. Rakenduse olemasolu telefonis ei tohiks tähendada, et jagan seadet hooletult või jätan kinnitused teistele nähtavaks. Need on kasutaja enda töövõtted, kuid panganduses mõjutavad need kogemust sama palju kui rakenduse menüü.
Võrdlus tavaliste alternatiividega
Võrreldes ainult UPI-le keskenduva rakendusega on HDFC Banki eelis panganduslik kontekst. Sa ei kasuta seda ainult raha saatmiseks, vaid ka muu panganduse korraldamiseks. See sobib mulle siis, kui tahan ühe teenuse sees liikuda makse, arve ja võimaliku laenuteemaga.
Võrreldes panga veebiversiooniga on mobiilirakendus igapäevaseks kasutamiseks otsesem. Telefon on tavaliselt käepärast ning kiire makse ei nõua brauseri avamist ja sisselogimise otsimist. Samas võib veebikeskkond olla eelistatum siis, kui teen pikemat ja detailsemat pangatoimingut või tahan suuremal ekraanil rohkem infot korraga näha.
Võrreldes rahahaldusrakendusega on fookus teistsugune. HDFC Bank aitab sul teha pangaga seotud toiminguid, kuid inimene, kes tahab koondada mitme panga kulud, eelarved ja säästmise ühte neutraalsesse vaatesse, võib vajada lisatööriista. Mina ei ootaks ühelt pangarakenduselt sama analüütilist ülevaadet nagu spetsiaalselt eelarvestamiseks loodud teenuselt.
Kolm praktilist harjumust, mis kasutamist parandavad
- Kontrolli saajat enne UPI kinnitamist. Kiiruse nimel ei tasu loobuda summast ja saajast üle vaatamast, eriti kui valid kontakti või makseandmed kiiresti.
- Hoia põhitoiming ja pakkumised lahus. Kui lähed rakendusse makset tegema, lõpeta see enne laenude või pakkumiste uurimist. Nii jääb eesmärk selgeks ja impulsiivne otsus on vähem tõenäoline.
- Kasuta rakendust panganduse keskpunktina, mitte ainsa finantsnõustajana. Laenuga seotud otsuseid tasub võrrelda ning mitme panga kasutaja võiks oma üldpildi jaoks pidada eraldi ülevaadet.
Need töövõtted ei lisa rakendusele uusi funktsioone, kuid muudavad selle kasutamise teadlikumaks. Eriti oluline on kolmas punkt: HDFC Bank võib teha pangatoimingud mugavaks, kuid mugavus ei asenda otsustamist ega finantsplaneerimist.
Kellele see rakendus kõige rohkem sobib
Mina soovitaksin seda eelkõige HDFC BANKi kliendile, kes teeb sageli UPI-makseid ja tahab oma pangandust telefonis hallata. Samuti sobib see inimesele, kellele meeldib, et maksed, arved, laenud ja pakkumised paiknevad ühe panga rakenduses. Üle kümne miljoni paigaldusega on tegemist laialt kasutatava lahendusega ning praegune versioon 11.0.1 näitab, et rakendust kasutatakse aktiivselt tänapäevase mobiilipanganduse vahendina.
See ei ole minu esimene soovitus inimesele, kes otsib ainult kõige lihtsamat makseekraani, kasutab peamiselt teisi panku või tahab väga üksikasjalikku eelarveanalüüsi. Sellisel juhul võib kitsam makserakendus, mitme panga koondaja või suure ekraaniga veebipank olla praktilisem. HDFC Banki väärtus tekib siis, kui selle panga teenused moodustavad sinu igapäeva loomuliku keskme.
Rakendus on tasuta, mis teeb proovimise lihtsaks, kuid enne täielikku kasutuselevõttu tasub mõelda oma töövoole. Kas teen makseid piisavalt sageli? Kas tahan laenu- ja pakkumisteavet samasse kohta? Kas HDFC BANK on minu peamine pank? Kui vastus on enamasti jah, on koondatud lahendus tõenäoliselt mugavam kui mitme eraldi rakenduse kasutamine.
Minu lõplik hinnang on positiivne, kuid teadlikult mõõdukas. HDFC Banki suurim tugevus ei ole üks efektne lisafunktsioon, vaid UPI-maksete sidumine igapäevase pangandusega. See säästab aega ja vähendab rakenduste vahel liikumist. Samal ajal peab kasutaja ise hoidma fookust, kontrollima makseid ning võrdlema laenupakkumisi, mitte võtma rakenduse mugavust automaatselt parima finantsotsusena.
Kui soovid HDFC BANKi kliendina teha UPI-makseid ja hallata tavapäraseid rahaasju ühest mobiilirakendusest, on see mõistlik valik. Kui vajad aga täiesti neutraalset mitme panga ülevaadet või ainult minimaalset maksevahendit, vaataksin enne paigaldamist ka alternatiive. Minu jaoks töötab see kõige paremini just igapäevase panganduse keskpunktina, mitte kõigi võimalike finantsvajaduste asendajana.
Ühenduse roll makse tegemisel
UPI-makse sõltub sellest, et vajalikud teenused saaksid omavahel suhelda, mistõttu käsitlen võrguühendust selle rakenduse tavapärase kasutuse osana, mitte pelga taustatingimusena. Minu jaoks on oluline eristada makse alustamist ja selle lõplikku olekut: kui ühendus katkeb just kinnitamise ajal, ei prooviks ma kohe sama makset uuesti teha. Kõigepealt kontrolliksin rakenduses tehingu olekut ja alles siis otsustaksin, kas on vaja midagi veel ette võtta.
See on eriti kasulik teadmine kiiretes olukordades. Kaupluse kassas või järjekorras võib tekkida kiusatus vajutada mitu korda või liikuda kiiresti tagasi, kuid nii suureneb segaduse võimalus. Mina annaksin toimingule hetke aega, hoiaksin ekraani avatuna ning vaataksin, kas makse tulemus on selge. Kui ühendus on ebastabiilne, on mõistlik kasutada olukorrale sobivat muud makseviisi, selle asemel et ebakindla olekuga tehingut pimesi korrata.
Telefonis kasutamine eri olukordades
Rakenduse mobiilne formaat sobib loomulikult asjaajamiseks liikvel olles, kuid kõik olukorrad ei ole sama mugavad. Väikese ekraaniga telefonis on lihtne keskenduda ühele kiirele maksele; pikema pangatoimingu või laenutingimuste võrdlemise jaoks eelistaksin rahulikku kohta, kus saan teksti lugeda ja otsuseid kaaluda. See ei ole ainult ekraani suuruse küsimus: avalikus kohas võib tähelepanu hajuda ning teiste pilk võib muuta tundliku info vaatamise ebamugavaks.
Kui kasutan telefoni ühe käega, ei teeks ma kiirustades olulist kinnitust. Peatuksin korraks, veenduksin, et olen õiges jaotises, ning kontrolliksin saaja ja summa üle enne jätkamist. See lihtne paus on kasulik just siis, kui liigun, räägin kellegagi või tegelen samal ajal muude asjadega. Rakenduse mugavus ei pea tähendama, et iga pangatoiming tuleb teha kohe ja ükskõik kus.
Aeglane vastus ja turvaline taastumine
Kui ekraan jääb laadima või kinnituse saabumine venib, ei saa kasutaja alati kohe aru, kas põhjuseks on telefon, ühendus või makse teine osapool. Minu jaoks on kõige turvalisem lähenemine mitte teha oletusi. Kontrolliksin esmalt, kas rakendus on endiselt kasutatav, vaataksin tehingu olekut ning väldiksin sama makse uuesti algatamist enne, kui eelmise tulemus on selge.
Kui toiming ei lähe läbi, tasub meeles pidada, mida juba tehti: kas valisin saaja, sisestasin summa või kinnitasin makse. See aitab korduskatset alustada teadlikult ega sunni kogu protsessi peast rekonstrueerima. Pangatoimingute puhul on rahulik kontroll parem kui mitu kiiret katset; kui olukord jääb ebaselgeks, kasutan panga tavapärast abi- või teeninduskanalit, mitte ei jaga makseandmeid kõrvalistele inimestele.
Andmesäästlik kasutus ja tähelepanu
Kui pean mobiilset andmesidet piirama, kasutaksin rakendust sihipäraselt: avan selle siis, kui tean, millist toimingut teen, ja väldin samal ajal pakkumiste ning muu lisasisu niisama sirvimist. Nii jääb kasutus keskendunuks ja hoian ka oma tähelepanu põhitoimingul. Ma ei eeldaks, et pangarakendus töötaks ilma ühenduseta, sest maksete ja kontoga seotud toimingute puhul on oluline näha värsket ning usaldusväärset tulemust.
Praktiline nipp on valmistada vajalik info enne rakenduse avamist ette, näiteks teada, kellele maksan ja millise summa. See vähendab ekraanide vahel edasi-tagasi liikumist ning aitab vältida eksimusi, kui võrgu vastus on aeglane. Pakkumiste vaatamine ja laenuvõimaluste uurimine võib oodata hetkeni, mil mul on aega tingimusi korralikult lugeda ja vajaduse korral neid muude valikutega võrrelda.
Millal ühendus muudab valiku oluliseks
Võrguühendus mõjutab kõige rohkem just kiireid makseid ja olukordi, kus kasutaja vajab kohe kinnitust, et toiming õnnestus. Kui olen kohas, kus levi on ebaühtlane, ei valiks ma seda hetke keerulisema pangatoimingu tegemiseks. Kui makse on vältimatu, kontrolliksin pärast katset tulemust enne järgmist sammu ning hoiaksin sobiva alternatiivse makseviisi mõttes varuks.
See ei vähenda rakenduse väärtust tavapärases kasutuses. Pigem aitab realistlik ootus vältida olukorda, kus mobiilipank tundub ebausaldusväärne üksnes seetõttu, et ühendus ei vasta kohe. HDFC Bank sobib hästi inimesele, kes teeb telefonis sagedasi pangatoiminguid ja saab enamasti kasutada stabiilset ühendust; pidevalt kehva leviga keskkonnas tegutsejale on mõistlikum planeerida maksed ette või valida toimingu jaoks teine kanal.
HDFC BANKi rakendust kasutaksin seega oma igapäevase panganduse mugava keskpunktina, kuid mitte ainsa lahendusena igas olukorras. Selle tegelik tugevus on UPI ja muu panganduse lähestikku toomine; ühenduse kõikumisel aitab aga kõige rohkem kasutaja enda rahulik kontroll ja valmisolek enne korduskatset tehingu seis üle vaadata. Kui hindad mobiilset pangandust ja soovid oma makseid panga enda rakenduses korraldada, on HDFC Bank kaalumist väärt valik, eeldusel et sinu tavapärane ühendus on toiminguteks piisavalt kindel.
Plussid
- Kontojääki ja tehinguid saab kontrollida kiiresti ka liikvel olles.
- Arvete tasumine ja rahaülekanded on mugavalt ühes rakenduses.
- Kaartide blokeerimine aitab kaotatud või varastatud kaardi korral kiiresti tegutseda.
- Rakendus toetab mitut pangateenust ilma kontorisse minemata.
- Teavitused aitavad uutel tehingutel ja kontoliikumistel silma peal hoida.
Miinused
- Mõned funktsioonid võivad vajada India mobiilinumbrit ja kohalikke andmeid.
- Rakenduse kasutamiseks on vajalik stabiilne internetiühendus.
- Sisselogimine ja turvakontrollid võivad vahel olla aeganõudvad.
- Kõik teenused ei pruugi olla kõigile klientidele või kontotüüpidele saadaval.
- Rakenduse liides võib uuele kasutajale alguses keerukas tunduda.
Korduma kippuvad küsimused: HDFC Bank App: Banking & Cards
Mis on HDFC Bank App: Banking & Cards ja milliseid teenuseid see pakub?
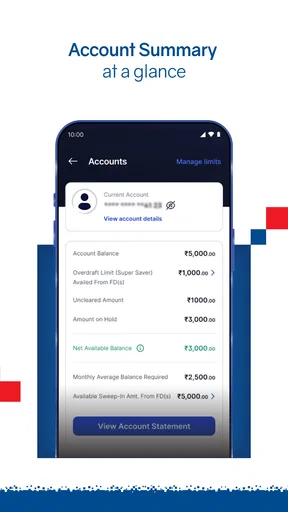
HDFC Bank App: Banking & Cards on HDFC Banki mobiilipangarakendus, mille kaudu saab hallata pangakontosid, vaadata saldot ja tehinguid, teha rahaülekandeid ning tasuda arveid. Rakendus võib pakkuda ka krediitkaartide, deebetkaartide, laenude ja hoiustega seotud toiminguid. Teenuste täpne valik sõltub kasutaja kontost, riigist ja panga hetkel kehtivatest tingimustest.
Kas HDFC Bank Appi kasutamiseks peab olema HDFC Banki klient?
Üldjuhul on rakenduse täielikuks kasutamiseks vaja HDFC Banki kontot või muud sobivat pangatoodet ning aktiveeritud internetipanga või mobiilipanga ligipääsu. Mõnda üldist teavet võib saada ka ilma sisselogimata, kuid saldo, ülekannete, kaartide ja isikuandmetega seotud funktsioonid eeldavad kliendiks olemist ning nõuetekohast autentimist.
Kas HDFC Bank App on turvaline ja kuidas kasutaja end sisse logib?
Rakendus kasutab tavaliselt mitut turvakihti, näiteks registreeritud telefoninumbrit, ühekordseid koode, rakenduse PIN-koodi ja mõnes seadmes biomeetrilist autentimist. Turvalisus sõltub siiski ka kasutaja käitumisest. Ärge jagage PIN-koodi ega OTP-koodi, vältige tundmatuid linke ning kasutage rakendust ainult ametlikust rakenduste poest alla laaditud versioonina.
Kas rakenduse kaudu saab teha rahaülekandeid ja arveid tasuda?
Jah, HDFC Bank App on mõeldud igapäevaste pangatoimingute lihtsustamiseks ning tavaliselt saab selle kaudu teha pangaülekandeid, lisada saajaid, kontrollida tehingute staatust ja tasuda toetatud arveid. Enne kinnitamist tuleb alati üle kontrollida saaja andmed, summa ja võimalikud teenustasud. Ülekannete limiidid võivad sõltuda kontost ja panga reeglitest.
Mida teha, kui HDFC Bank App ei tööta või sisselogimine ebaõnnestub?
Kui rakendus ei avane või sisselogimine ei õnnestu, kontrollige esmalt internetiühendust, rakenduse uuendusi ja seda, kas telefoni kuupäev ning kellaaeg on õiged. Vajaduse korral taaskäivitage seade või paigaldage rakendus uuesti ametlikust poest. Kui probleem puudutab blokeeritud ligipääsu, OTP-koodi või tehingut, pöörduge HDFC Banki ametliku klienditoe poole ning ärge edastage kellelegi oma turvakoode.


